
Dirigido a autónomos, pymes y particulares que quieren entender cómo obtiene Hacienda su información y qué conviene tener bien documentado.
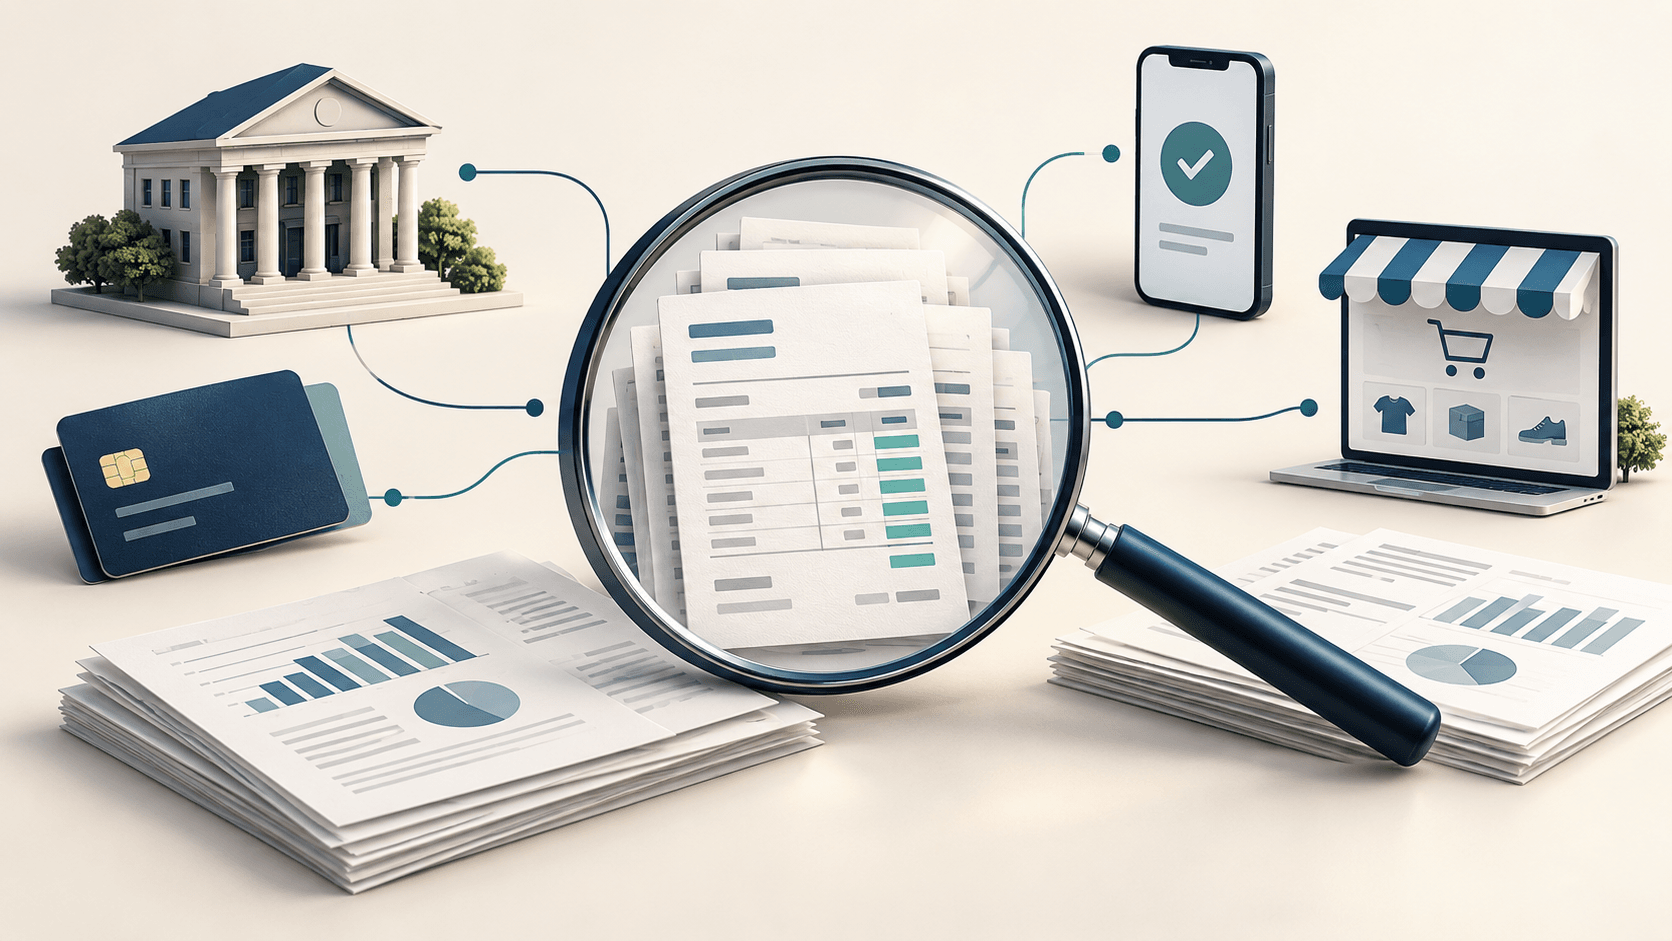
Presentas tus impuestos y las cifras cuadran. Pero ¿cuadran también con lo que han comunicado tu banco, tus clientes o la plataforma por la que vendes? Esa segunda comprobación importa cada vez más. Hacienda dispone de información procedente de distintas fuentes y utiliza herramientas de análisis para detectar diferencias y seleccionar riesgos.
Una parte llega de las entidades financieras. En 2026, el modelo 170 recoge mensualmente información sobre cobros de empresarios y profesionales mediante tarjetas y pagos asociados a números de teléfono, como Bizum, sin un importe mínimo. Los Bizum entre particulares quedan fuera de esa declaración concreta. Eso no convierte en fiscalmente irrelevante una donación, una venta o un servicio cobrado por ese medio.
Otra información procede de las plataformas digitales y del intercambio entre países. Según las obligaciones aplicables, pueden comunicarse datos sobre vendedores, alquileres y cuentas financieras. Tener el dinero en una entidad extranjera no garantiza que Hacienda desconozca su existencia. El nombre moderno del banco tampoco cambia las obligaciones del titular.
Además, la Administración puede requerir información con trascendencia tributaria a terceros. Una operación deja documentos en varios sitios: en tu contabilidad, en la de tu cliente, en el banco y, quizá, en una plataforma. Si cada uno cuenta una historia distinta, habrá que explicar por qué.
También pueden entrar en juego las denuncias y la información pública. El Plan de Control Tributario de 2026 mantiene la atención sobre el negocio digital, los criptoactivos, las falsas residencias fiscales y los signos de riqueza que no encajan con lo declarado. Las redes sociales sirven para muchas cosas; documentar contradicciones propias es una de las menos recomendables.
Ahora bien, una diferencia no demuestra por sí sola que exista fraude. Un ingreso bancario puede ser un préstamo, una devolución o un traspaso entre cuentas. Una caída de ventas puede tener una explicación perfectamente razonable. Los datos orientan la comprobación, pero deben interpretarse y contrastarse. Ni la tecnología elimina tus derechos ni una sospecha sustituye a la prueba.
La recomendación práctica empieza bastante antes de recibir una notificación. Revisa periódicamente que facturas, cobros, libros y declaraciones sean coherentes. Separa los movimientos personales de los profesionales y conserva contratos, justificantes y explicaciones de las operaciones menos habituales. Si vendes por plataformas, comprueba sus informes: cobros, comisiones y devoluciones pueden explicar diferencias legítimas.
No hace falta vivir pendiente de una inspección. Hace falta poder explicar lo que has hecho. Una planificación legal y unos documentos ordenados ayudan mucho más que reconstruir el año cuando Hacienda ya está preguntando.
LET´S GO
Gabi Martínez
Economista
MARTINEZ ABAD CONSULTORES

